Disproportionate Assets : नई दिल्ली, सरकारी अधिकारी की संपत्ति उसकी घोषित आय से कहीं अधिक दिखाई दे, तो जांच एजेंसियां कैसे पता लगाती हैं कि पैसा कहां से आया? जमीन, मकान, बैंक खाते, शेयर, सोना, रिश्तेदारों के नाम पर निवेश और दूसरे वित्तीय लेन-देन की जांच किस तरह होती है? जानिए आय से अधिक संपत्ति के मामले में शिकायत से लेकर छापेमारी और कानूनी कार्रवाई तक की पूरी प्रक्रिया।
सरकारी नौकरी में अधिकारी को वेतन, भत्ते और कुछ अन्य वैध स्रोतों से आय प्राप्त होती है। यदि उसकी जीवनशैली, संपत्ति और निवेश उसकी ज्ञात वैध आय से मेल नहीं खाते, तो यह जांच का आधार बन सकता है। हालांकि, केवल महंगा मकान, लग्जरी कार या बड़ी संपत्ति होना अपने आप में भ्रष्टाचार का प्रमाण नहीं है। असली सवाल यह है कि संपत्ति खरीदने के लिए पैसा कहां से आया और क्या उस धन का वैध स्रोत उपलब्ध है?
भारत में ऐसे मामलों की जांच भ्रष्टाचार निवारण अधिनियम, 1988 सहित लागू कानूनों के तहत की जा सकती है। मामले के अनुसार लोकायुक्त, राज्य की भ्रष्टाचार निरोधक इकाई, केंद्रीय अन्वेषण ब्यूरो (CBI) या अन्य सक्षम एजेंसियां कार्रवाई कर सकती हैं।
Disproportionate Assets : आय से अधिक संपत्ति की जांच कैसे होती है? जानिए स्टेप-बाय-स्टेप प्रक्रिया
स्टेप 1: शिकायत या संदिग्ध संपत्ति की जानकारी मिलना
जांच की शुरुआत कई तरीकों से हो सकती है। किसी नागरिक की शिकायत, विभागीय जानकारी, संपत्ति संबंधी रिकॉर्ड, पहले से चल रही भ्रष्टाचार जांच या अन्य विश्वसनीय सूचना के आधार पर अधिकारी के खिलाफ प्रारंभिक पड़ताल की जा सकती है।
उदाहरण के लिए, किसी सरकारी अधिकारी के नाम पर कम समय में कई जमीनें खरीदी गई हों, जबकि उसकी घोषित आय सीमित हो। ऐसी स्थिति में जांच एजेंसी यह पता लगाने की कोशिश कर सकती है कि संपत्ति खरीदने के लिए धन कहां से आया।
शिकायत मिलने का मतलब यह नहीं है कि अधिकारी दोषी है। एजेंसी को आरोपों की विश्वसनीयता और उपलब्ध तथ्यों के आधार पर आगे बढ़ना होता है।
स्टेप 2: अधिकारी की वैध आय का हिसाब तैयार करना
यह जांच का सबसे महत्वपूर्ण चरण है। एजेंसी अधिकारी की ज्ञात वैध आय का आकलन करती है। इसमें निम्न स्रोत शामिल हो सकते हैं:
सरकारी वेतन और भत्ते।
वैध किराये से होने वाली आय।
कृषि या अन्य वैध व्यवसाय से प्राप्त आय।
बैंक जमा पर ब्याज और निवेश से प्राप्त वैध रिटर्न।
विरासत में मिली संपत्ति या वैध उपहार, जहां लागू नियमों और परिस्थितियों के अनुसार उनका प्रमाण उपलब्ध हो।
पति या पत्नी की स्वतंत्र आय, यदि वह वास्तविक और दस्तावेजों से प्रमाणित हो।
एजेंसी केवल अधिकारी की वर्तमान सैलरी नहीं देखती। वह जांच की अवधि के दौरान हुई कुल वैध आय, शुरुआती संपत्ति और अन्य प्रमाणित वित्तीय स्रोतों को भी ध्यान में रख सकती है।
उदाहरण: यदि किसी अधिकारी की नौकरी के दौरान कुल वेतन और दूसरी प्रमाणित वैध आय 80 लाख रुपये है, तो जांच में यह भी देखना होगा कि उसके पास पहले से कितनी संपत्ति थी और उसने कितनी रकम खर्च की। केवल 80 लाख की आय और आज की संपत्ति की कीमत की सीधी तुलना करना पर्याप्त नहीं है।
ये भी जानिए : Government Employee Bribery : रिश्वत लेते पकड़े गए सरकारी कर्मचारी का क्या होता है? समझिए पूरा कानून
स्टेप 3: चल-अचल संपत्ति की सूची तैयार करना
इसके बाद एजेंसी अधिकारी की संपत्ति का ब्योरा जुटाती है। इसमें केवल उसके नाम पर दर्ज संपत्ति ही नहीं, बल्कि परिस्थितियों के अनुसार उससे जुड़े अन्य वित्तीय हितों की भी जांच हो सकती है।
अचल संपत्ति में:
मकान, फ्लैट और व्यावसायिक भवन।
कृषि भूमि और प्लॉट।
दुकान, कार्यालय और अन्य व्यावसायिक संपत्तियां।
चल संपत्ति और निवेश में:
बैंक बैलेंस और सावधि जमा (FD)।
शेयर, म्यूचुअल फंड और अन्य वित्तीय निवेश।
सोना, चांदी और अन्य मूल्यवान वस्तुएं।
वाहन और महंगे सामान।
कंपनियों या कारोबार में हिस्सेदारी।
जांच के लिए रजिस्ट्री, खरीद-बिक्री के दस्तावेज, संपत्ति घोषणाएं, कर संबंधी रिकॉर्ड और अन्य उपलब्ध अभिलेखों का मिलान किया जा सकता है।
संपत्ति का मूल्य तय करते समय यह अंतर भी महत्वपूर्ण है कि उसे किस कीमत पर खरीदा गया था और जांच के समय उसकी अनुमानित बाजार कीमत कितनी है। बाजार मूल्य में वृद्धि अपने आप में अवैध आय का प्रमाण नहीं है।
स्टेप 4: बैंक खातों और वित्तीय लेन-देन की पड़ताल
संपत्ति की पहचान होने के बाद जांच एजेंसी यह जानने की कोशिश करती है कि खरीदारी का भुगतान किस माध्यम से हुआ। इसके लिए लागू कानूनी प्रक्रिया के अनुसार बैंकिंग रिकॉर्ड और संबंधित वित्तीय दस्तावेज हासिल किए जा सकते हैं।
जांच में मुख्य रूप से इन बातों पर ध्यान दिया जाता है:
Disproportionate Assets : खाते में पैसा कहां से आया?
बड़ी रकम नकद या अन्य माध्यमों से कब जमा हुई?
संपत्ति खरीदने के समय भुगतान किस खाते से किया गया?
क्या किसी व्यक्ति या कंपनी से बार-बार बड़ी रकम प्राप्त हुई?
क्या वेतन और ज्ञात आय की तुलना में खर्च असामान्य रूप से अधिक है?
क्या एक खाते से दूसरे खाते में रकम भेजकर उसका वास्तविक स्रोत छिपाने की कोशिश हुई?
उदाहरण के लिए, किसी अधिकारी के खाते में अचानक 25 लाख रुपये जमा होते हैं और कुछ दिनों बाद उसी रकम से प्लॉट खरीदा जाता है। एजेंसी यह पता कर सकती है कि रकम किसने भेजी, उसका उद्देश्य क्या था और उसके समर्थन में वास्तविक दस्तावेज मौजूद हैं या नहीं।
हालांकि, बड़ी जमा राशि अपने आप में अपराध सिद्ध नहीं करती। वैध संपत्ति की बिक्री, ऋण, विरासत या अन्य प्रमाणित स्रोत भी ऐसी रकम की व्याख्या कर सकते हैं।
स्टेप 5: रिश्तेदारों और बेनामी संपत्ति की जांच
आय से अधिक संपत्ति के मामलों में यह भी जांचा जा सकता है कि कहीं संपत्ति किसी दूसरे व्यक्ति के नाम पर तो नहीं खरीदी गई है, जबकि उसका वास्तविक वित्तीय नियंत्रण या लाभ किसी अन्य के पास है।
उदाहरण के लिए, अधिकारी की आय सीमित है, लेकिन उसके करीबी रिश्तेदार के नाम पर महंगी संपत्ति खरीदी गई। एजेंसी यह पता लगाने की कोशिश कर सकती है कि संपत्ति खरीदने के लिए पैसा किसने दिया, भुगतान कहां से हुआ और वास्तविक लाभ किसे मिल रहा है।
इसके लिए परिस्थितियों के अनुसार इन रिकॉर्ड की पड़ताल हो सकती है:
संपत्ति की रजिस्ट्री और भुगतान का विवरण।
संबंधित व्यक्तियों के बैंक लेन-देन।
ऋण, निवेश और कारोबार से जुड़े दस्तावेज।
संपत्ति खरीदने वाले व्यक्ति की वैध आय।
संबंधित कंपनियों में हिस्सेदारी और वित्तीय नियंत्रण।
महत्वपूर्ण बात: रिश्तेदार के नाम पर संपत्ति होना अपने आप में बेनामी संपत्ति नहीं है। किसी संपत्ति को बेनामी मानने के लिए लागू कानून की परिभाषा और संबंधित तथ्यों का परीक्षण जरूरी है। बेनामी लेन-देन निषेध कानून के तहत कार्रवाई के लिए अलग कानूनी शर्तें लागू होती हैं।
read more : Corruption Investigation : भ्रष्टाचार कैसे होता है और इसकी जांच कैसे की जाती है? जानिए पूरी प्रक्रिया
स्टेप 6: खर्च और संपत्ति के बीच अंतर निकालना
जांच एजेंसी केवल यह नहीं देखती कि अधिकारी के पास कितनी संपत्ति है। वह यह भी जांचती है कि जांच अवधि के दौरान उसकी आय कितनी थी, उसने कितना खर्च किया और उसके पास कितनी संपत्ति बची।
इसमें घरेलू खर्च, बच्चों की शिक्षा, यात्रा, वाहन, मकान निर्माण, निवेश और अन्य बड़े भुगतान जैसे पहलुओं पर विचार किया जा सकता है।
इस चरण में एक महत्वपूर्ण सवाल का जवाब खोजा जाता है: क्या अधिकारी की कुल ज्ञात वैध आय से उसकी संपत्ति और खर्च का हिसाब समझाया जा सकता है?
जांच में शुरुआती संपत्ति, अवधि के दौरान हुई आय, खर्च, खरीदी गई संपत्ति, बेची गई संपत्ति और प्रमाणित देनदारियों को उचित तरीके से समायोजित करना जरूरी है।
स्टेप 7: आय और संपत्ति का तुलनात्मक विश्लेषण
यहां तक जुटाए गए दस्तावेजों का मिलान करके संभावित आय से अधिक संपत्ति का आकलन किया जाता है।
Disproportionate Assets : एक सरल काल्पनिक उदाहरण से समझिए
विवरण रकम
जांच अवधि की शुरुआती संपत्ति ₹20 लाख
अवधि के दौरान कुल ज्ञात वैध आय ₹80 लाख
प्रमाणित ऋण या अन्य वैध प्राप्तियां ₹10 लाख
अवधि के दौरान कुल खर्च ₹30 लाख
अवधि के अंत में वास्तविक संपत्ति ₹1 करोड़
कुल उपलब्ध संसाधन ₹1 करोड़ 10 लाख
खर्च घटाने के बाद अपेक्षित अंतिम संपत्ति ₹80 लाख
प्रारंभिक गणना के अनुसार अंतर ₹20 लाख
इस उदाहरण में उपलब्ध संसाधन ₹1.10 करोड़ हैं—शुरुआती संपत्ति ₹20 लाख, वैध आय ₹80 लाख और प्रमाणित ऋण ₹10 लाख। यदि खर्च ₹30 लाख है, तो अपेक्षित अंतिम संपत्ति ₹80 लाख होनी चाहिए। लेकिन यदि वास्तविक अंतिम संपत्ति ₹1 करोड़ है, तो शुरुआती गणना में ₹20 लाख का अंतर सामने आता है।
यह केवल प्रारंभिक गणना का उदाहरण है, किसी अपराध का निष्कर्ष नहीं। आगे जांच में अन्य वैध स्रोत, मूल्यांकन संबंधी अंतर, वास्तविक खर्च, ऋण की प्रकृति और सभी प्रासंगिक दस्तावेजों की पुष्टि जरूरी होगी। इसके बाद ही कानूनी मानकों के अनुसार निष्कर्ष निकाला जा सकता है।
स्टेप 8: संपत्ति और आय के स्रोत पर स्पष्टीकरण लेना
संदेह सामने आने पर अधिकारी से उसकी संपत्ति और धन के स्रोत के संबंध में स्पष्टीकरण मांगा जा सकता है। अधिकारी विरासत, संपत्ति की बिक्री, वैध निवेश, पारिवारिक आय, ऋण या अन्य वास्तविक स्रोतों के दस्तावेज प्रस्तुत कर सकता है।
एजेंसी इन दावों की स्वतंत्र रूप से पुष्टि कर सकती है। उदाहरण के लिए, यदि अधिकारी बताता है कि मकान खरीदने के लिए रकम किसी रिश्तेदार से ऋण के रूप में मिली थी, तो ऋण का दस्तावेज, भुगतान का रिकॉर्ड और ऋण देने वाले व्यक्ति की वित्तीय क्षमता जांची जा सकती है।
केवल स्पष्टीकरण दे देना पर्याप्त नहीं होता, लेकिन स्पष्टीकरण का मूल्यांकन किए बिना आरोप को अंतिम रूप देना भी उचित नहीं है। अधिकारी को कानून के तहत उपलब्ध अधिकार और प्रक्रिया के अनुसार अपना पक्ष रखने का अवसर मिलता है।
स्टेप 9: तलाशी, जब्ती और दस्तावेजों की जांच
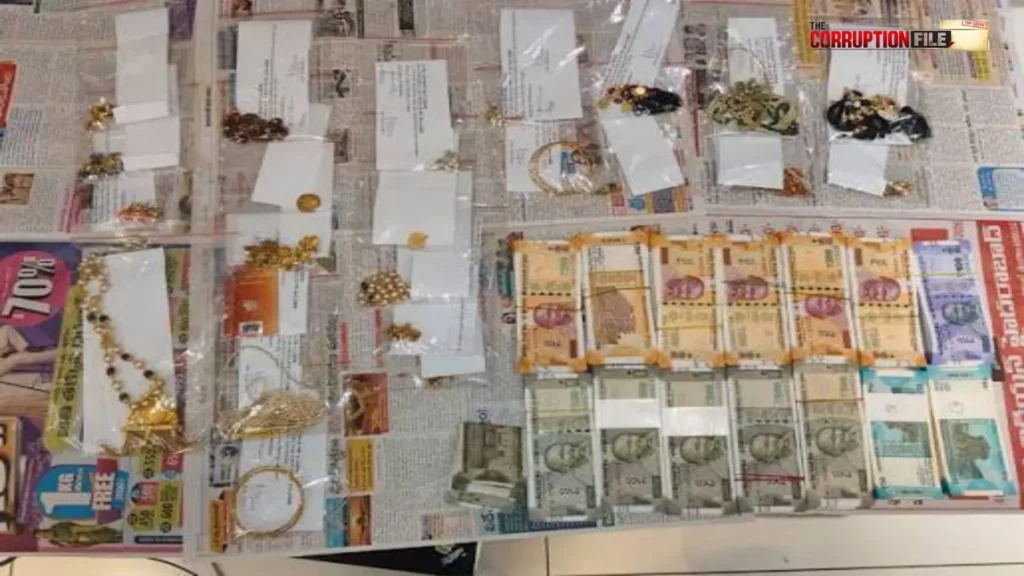
यदि जांच के दौरान लागू कानूनी शर्तें पूरी होती हैं और आवश्यक प्राधिकरण प्राप्त होता है, तो सक्षम एजेंसी तलाशी जैसी कार्रवाई कर सकती है। इसका उद्देश्य संबंधित दस्तावेज, डिजिटल रिकॉर्ड, संपत्ति के प्रमाण और मामले से जुड़े अन्य साक्ष्य जुटाना होता है।
तलाशी में परिस्थितियों के अनुसार निम्न चीजें मिल सकती हैं:
संपत्ति के मूल दस्तावेज और रजिस्ट्री।
बैंक पासबुक, निवेश विवरण और वित्तीय रिकॉर्ड।
नकदी, सोना या अन्य मूल्यवान वस्तुएं।
कंप्यूटर, मोबाइल और संबंधित डिजिटल रिकॉर्ड।
कंपनियों या कारोबार से जुड़े दस्तावेज।
कानून के अनुसार जब्ती या कब्जे में लेने की कार्रवाई की जा सकती है। हालांकि, तलाशी में नकदी या सोना मिलना अपने आप में भ्रष्टाचार सिद्ध नहीं करता। उसकी वैधता, स्वामित्व और स्रोत का परीक्षण किया जाता है।
स्टेप 10: FIR, अभियोजन और अदालत में मुकदमा
यदि उपलब्ध साक्ष्य और कानूनी परीक्षण के आधार पर अपराध के पर्याप्त आधार सामने आते हैं, तो लागू प्रक्रिया के अनुसार FIR दर्ज की जा सकती है या पहले से दर्ज मामले में आगे की कार्रवाई हो सकती है। मामले के चरण और संबंधित कानून के अनुसार अभियोजन की मंजूरी या अन्य वैधानिक औपचारिकताएं भी लागू हो सकती हैं।
इसके बाद जांच एजेंसी साक्ष्य जुटाती है, संबंधित लोगों के बयान दर्ज कर सकती है और आवश्यक होने पर आरोपपत्र दाखिल करती है।
अंतिम निर्णय अदालत करती है। अदालत साक्ष्यों, दस्तावेजों, लागू कानून और दोनों पक्षों की दलीलों पर विचार करती है। दोष सिद्ध होने पर ही कानून के अनुसार सजा दी जा सकती है।
ये भी जानना जरूरी है : MP Corruption Reality : मध्य प्रदेश में भ्रष्टाचार की हकीकत क्या? जानिए, NCRB के आंकड़े और क्या बताते हैं सर्वे
इसलिए शिकायत, प्रारंभिक जांच, तलाशी, FIR और आरोपपत्र को दोष सिद्ध होने के बराबर नहीं माना जाना चाहिए।
आय से अधिक संपत्ति का मामला कौन-कौन सी एजेंसियां जांच सकती हैं?
मामले के अधिकार क्षेत्र, संबंधित अधिकारी और लागू कानून के अनुसार अलग-अलग एजेंसियां भूमिका निभा सकती हैं।
लोकायुक्त: संबंधित राज्य के कानून और अधिकार क्षेत्र के अनुसार सरकारी अधिकारियों के खिलाफ भ्रष्टाचार संबंधी शिकायतों की जांच।
राज्य की भ्रष्टाचार निरोधक इकाई: राज्य सरकार के कर्मचारियों और अधिकारियों से जुड़े भ्रष्टाचार के मामलों की जांच।
CBI: अपने वैधानिक अधिकार क्षेत्र और लागू सहमति या अन्य कानूनी आवश्यकताओं के अधीन संबंधित मामलों की जांच।
आयकर विभाग: आयकर कानून के तहत अघोषित आय और कर संबंधी अनियमितताओं की पड़ताल।
प्रवर्तन निदेशालय (ED): अपने अधिकार क्षेत्र में आने वाले अपराधों और लागू कानून की शर्तें पूरी होने पर संबंधित वित्तीय जांच।
सभी मामलों में हर एजेंसी एक साथ कार्रवाई नहीं करती। किस एजेंसी को जांच करनी है, यह मामले के तथ्यों, कानून और अधिकार क्षेत्र पर निर्भर करता है।
Disproportionate Assets : क्या आय से अधिक संपत्ति मिलने पर अधिकारी की नौकरी तुरंत चली जाती है?
नहीं। केवल शिकायत मिलने या जांच शुरू होने से अधिकारी की नौकरी अपने आप समाप्त नहीं हो जाती। मामले की परिस्थितियों और लागू सेवा नियमों के अनुसार निलंबन या विभागीय कार्रवाई हो सकती है। आपराधिक मुकदमे में गिरफ्तारी, अभियोजन और सजा की प्रक्रिया अलग होती है।
ये भी जानिए : Revenue Inspector Arrested : सहारनपुर में घूसखोर पर चला हथौड़ा, ACB ने 15 हजार की रिश्वत लेते रंगे हाथों दबोचा
यदि अदालत में दोष सिद्ध होता है, तो सजा के साथ सेवा संबंधी परिणाम भी लागू नियमों और परिस्थितियों के अनुसार हो सकते हैं। प्रत्येक मामले का परिणाम एक जैसा नहीं होता।
Disproportionate Assets : संपत्ति नहीं, उसके पीछे के पैसे की जांच अहम
आय से अधिक संपत्ति की जांच का मूल आधार है—ज्ञात वैध आय, शुरुआती संपत्ति, खर्च, निवेश और अंतिम संपत्ति का विश्वसनीय हिसाब। बैंक खातों से लेकर जमीन की रजिस्ट्री, रिश्तेदारों के नाम पर निवेश और वित्तीय लेन-देन तक, एजेंसियां विभिन्न दस्तावेजों को आपस में मिलाकर धन के वास्तविक स्रोत का पता लगाने की कोशिश करती हैं।
लेकिन संपत्ति का बड़ा होना, रिश्तेदार के नाम पर निवेश होना या बैंक खाते में बड़ी रकम जमा होना अपने आप में भ्रष्टाचार का प्रमाण नहीं है। निर्णायक बात यह है कि क्या संपत्ति और खर्च का वैध स्रोतों से संतोषजनक हिसाब मिलता है और क्या उपलब्ध साक्ष्य लागू कानून के तहत अपराध साबित करते हैं।